El mercado de fusiones y adquisiciones (M&A) en el sector del software vuelve a situarse en el centro del dinamismo inversor en 2025. Tras la corrección de 2023, la actividad se reactiva con fuerza tanto en Iberia como en el conjunto de Europa, impulsada por el auge del SaaS, la consolidación del software empresarial y el impacto creciente de la inteligencia artificial.
Así lo confirma el Informe Software 2025 elaborado por Bondo Advisors, que posiciona al software como uno de los asset class más resilientes del mercado.
El dato más contundente se produce en el mercado español: en 2025 se cerraron 77 operaciones mayoritarias de software, frente a 66 en 2024 y 59 en 2023. Se trata del mayor volumen de transacciones registrado en los últimos cinco años.
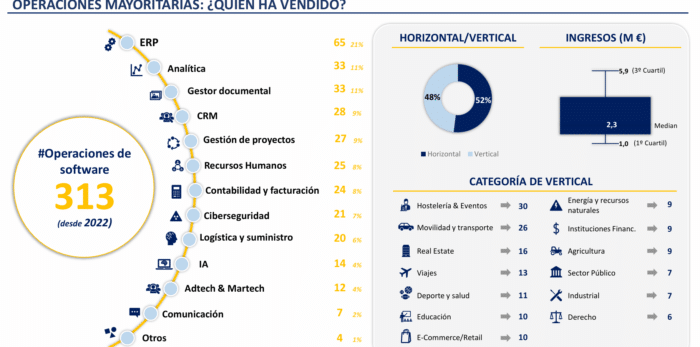
Desde 2022 se han contabilizado 313 operaciones de software en Iberia, según refleja el gráfico de la página 5 del informe, con una clara predominancia del Enterprise SaaS como motor de actividad.
El sector del software, además, mantiene un comportamiento claramente superior al del M&A agregado, consolidándose como uno de los segmentos más sólidos del ecosistema tecnológico.
El informe identifica al Private Equity como el principal impulsor del actual ciclo de consolidación. Los fondos concentran la mayor parte del valor transaccionado y lideran el regreso de grandes operaciones mayoritarias y procesos de take private.
En la página 6 se observa cómo el perfil del comprador se inclina hacia actores recurrentes, reforzando estrategias de buy-and-build.
Entre los consolidadores más activos en Iberia destacan plataformas como:
El mapa de los 139 principales consolidadores muestra un ecosistema altamente fragmentado, donde la recurrencia de ingresos facilita procesos de integración y creación de valor.
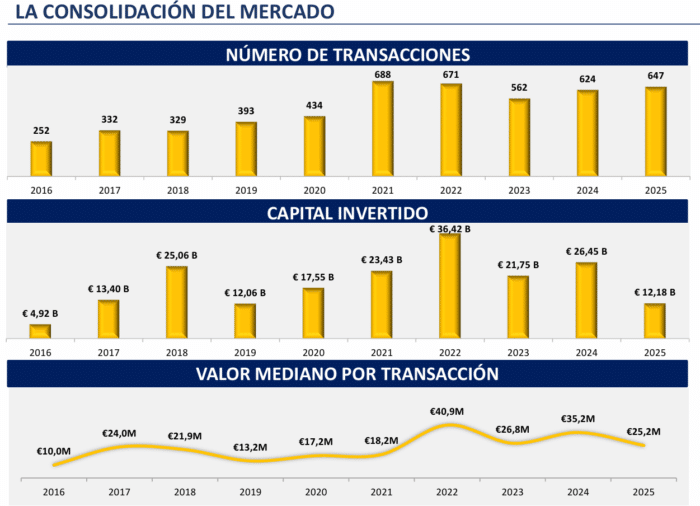
En el conjunto europeo, el mercado entra en una fase de consolidación más equilibrada. Aunque el número de transacciones todavía se sitúa por debajo de los picos de 2021–2022, 2025 confirma la recuperación progresiva tras la corrección de 2023.
El gráfico de la página 19 refleja un repunte sostenido del volumen de operaciones en 2024 y 2025.
Sin embargo, el mercado es ahora más selectivo:
La disciplina en valoraciones es evidente. Según el análisis de múltiplos
La prima por tamaño, calidad del ingreso recurrente y escalabilidad es clara.
Uno de los fenómenos más relevantes que recoge el informe es la reducción del diferencial histórico de valoración entre compañías europeas y estadounidenses.
Tras la corrección del software cotizado en EE.UU. —provocada por la subida de tipos y la normalización post-COVID— los múltiplos EV/Revenue muestran en 2025 una clara convergencia.
Este ajuste posiciona a Europa como un mercado especialmente atractivo para estrategias de consolidación y operaciones transfronterizas.
El mercado ibérico del SaaS destaca por su alto nivel de internacionalización:
Este dato confirma que el software ibérico se ha consolidado como activo estratégico dentro de las hojas de ruta de crecimiento de grupos internacionales y fondos globales.
La inteligencia artificial emerge como vector estructural del sector. El informe señala que la IA está:
En paralelo, la capacidad de adaptación a IA, la calidad del dato y el modelo de ingresos recurrentes se convierten en factores críticos de inversión.
Los múltiplos ya no alcanzan los máximos de 2021–2022, pero la actividad confirma que el software mantiene su atractivo estructural.
Los compradores priorizan:
El mensaje es claro: el ciclo especulativo ha quedado atrás, pero la consolidación continúa con fundamentos más sólidos.
Actualidad
16 Septiembre 2026
Jarana
16 Septiembre 2026
Podcast de Cyberlideria MGZN.
Todos los jueves, a partir de las 22:00, estará disponible en CyberLideria MGZN una nueva entrevista, donde un prestigioso CISO colaborador charlará con una personalidad inspiradora, importante, y líder empresarial, tanto del ámbito privado como público.
Manténgase informado sobre la ciberseguridad, tecnología, las tendencias y las noticias que afectan a los líderes de TI.
Suscríbete GRATIS y disfruta de contenido ilimitado sobre ciberseguridad y personas